
3. November 2026
Er kommt nur langsamer an
Die Open Access Studie 2026 bestätigt den Wachstumspfad bis 2030 – und legt offen, warum sich der deutsche Markt zwischen Zielbild und Umsetzung festgefahren hat.
Zwischen April und Mai 2026 wurden 31 Führungskräfte und Marktexperten der deutschen Telekommunikationswirtschaft für die Open Access Studie 2026 befragt. Auf die Frage, wie stark sich der Open-Access-Markt in den vergangenen zwölf Monaten verändert habe, antworteten 47 Prozent: moderat. Jeweils 23 Prozent sahen starke beziehungsweise geringe Veränderungen, 7 Prozent gar keine (n=30).
Das ist kein Aufbruchssignal, aber auch kein Stillstand. Es ist die statistische Beschreibung eines Marktes, der sich in Bewegung befindet, ohne die Richtung zu wechseln. Genau dieses Muster zieht sich durch die gesamte zweite Erhebung: Der deutsche Open-Access-Markt entwickelt sich dorthin, wo ihn die Branche 2025 erwartet hat – nur langsamer.
Der Ausbau eilt der Nutzung davon
Die Ausgangslage lässt sich in drei Zahlen fassen. Die Zahl der Homes Passed, also der Haushalte, an denen Glasfaser bereits in unmittelbarer Nähe verfügbar ist, stieg von 8,9 Millionen im Jahr 2021 auf 27,1 Millionen im Jahr 2025. Die Homes Connected, bei denen die Faser tatsächlich bis ins Gebäude reicht, kletterten im selben Zeitraum von 5,5 auf 10,4 Millionen.
Die dritte Zahl steht quer zu den ersten beiden. Die Take-up-Rate – das Verhältnis zwischen aktiv genutzten und insgesamt verfügbaren Anschlüssen – liegt seit 2023 unverändert bei 24 Prozent. Der Ausbau beschleunigt, die Nutzung wächst proportional mit, der Abstand zwischen beiden bleibt gleich.
Für Open Access ist das die zentrale Randbedingung. Kooperationsmodelle sind der strukturelle Hebel, um vorhandene Netze besser auszulasten, ohne weitere Investitionen in den Tiefbau. Ihr Anteil an den aktiven Glasfaseranschlüssen bewegte sich Ende 2025 in einer Bandbreite von 17 bis 22 Prozent, das entspricht etwa 1,1 bis 1,4 Millionen Anschlüssen. Der Anteil wächst – aber langsamer als der Ausbau, den er eigentlich refinanzieren soll.
Die Erwartungen für 2030 driften weiter auseinander
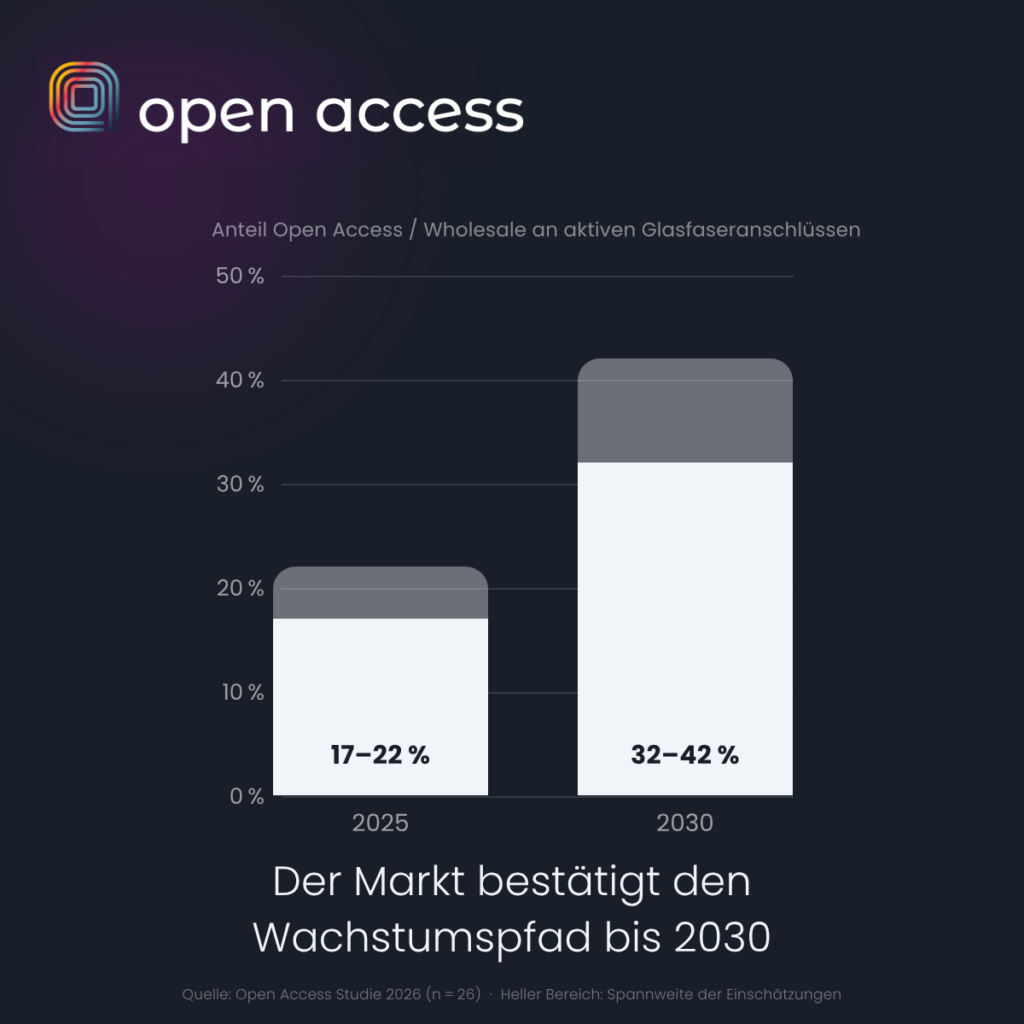
Die Studie 2025 hatte für 2030 einen kooperationsbasierten Marktanteil von rund 38 Prozent prognostiziert. Ein Jahr später bestätigen die befragten Marktteilnehmer diese Größenordnung: Für 2030 erwarten sie einen Anteil zwischen 32 und 42 Prozent, für 2026 zwischen 20 und 25 Prozent. Die Prognose der Erstuntersuchung hält also stand.
Bemerkenswerter als die Bestätigung ist die Streuung dahinter. Die Einschätzungen laufen über den Zeitverlauf weiter auseinander, statt sich anzunähern. Größere Akteure mit eigenen Standardisierungsinitiativen und entsprechenden Ressourcen rechnen mit einer dynamischeren Entwicklung. Kleinere und regional fokussierte Marktteilnehmer erwarten deutlich weniger Tempo.
Diese Spreizung ist kein Messrauschen. Sie ist das Ergebnis eines Marktes, dessen Teilnehmer auf unterschiedlichen Reifestufen operieren und deshalb unterschiedliche Erfahrungen mit denselben Kooperationsmodellen machen. Die Studie ordnet den deutschen Open-Access-Markt entsprechend in eine fragmentierte Übergangsphase ein: Erste Kooperationen und Pilotprojekte sind durchlaufen, die angestrebte Konvergenz- und Skalierungsphase mit einheitlichen Standards und wiederholbaren Prozessen ist nicht erreicht.
Drei Befunde, die das Tempo erklären
Die Studie 2026 verfolgt drei Spuren, auf denen sich diese Verzögerung konkret nachweisen lässt.
Die Reifegrade der Marktteilnehmer nähern sich nicht an, sie differenzieren sich weiter aus. Erfahrung mit Open Access und operative Umsetzungsfähigkeit sind im Markt ungleich verteilt und, was folgenreicher ist, sie fallen häufig auseinander. Ein erheblicher Teil der Marktteilnehmer verfügt über substanzielle Markterfahrung, kann sie aber nicht in skalierbare Prozesse übersetzen. Treffen in einer Verhandlung zwei Akteure mit unterschiedlichen Voraussetzungen aufeinander, fehlt beiden Seiten die gemeinsame Bezugsbasis. Jede Kooperation wird zur Einzelanfertigung.
Verhandlungen scheitern selten, aber sie ziehen sich. Nur 20 Prozent der Befragten berichten von häufigem Scheitern. Der eigentliche Befund liegt in den Verzögerungsgründen – und dort hat sich das Bild gegenüber 2025 verschoben. Nicht die IT steht an erster Stelle, sondern das Preisniveau. Was das für die Preislogik im Markt bedeutet, behandelt die Studie in einem eigenen Kapitel.
Standardisierung existiert, wirkt aber nicht. 47 Prozent der Befragten halten den Reifegrad der Standardisierung für eher gut entwickelt. Gleichzeitig benennen 70 Prozent Prozesse und 63 Prozent IT-Schnittstellen als die Bereiche mit dem größten Standardisierungsbedarf. Dieser scheinbare Widerspruch ist der Kern des Kapitels zur Umsetzungslücke: Spezifikationen sind vorhanden, ihre Implementierung unterscheidet sich von Haus zu Haus.
Was die Studie 2026 anders macht
Die Erstuntersuchung 2025 lieferte auf Basis von 48 Experteninterviews ein strukturelles Lagebild des gesamten Open-Access-Ökosystems. Das Update 2026 setzt anders an: Es prüft die Prognosen der Vorgängerstudie gegen die tatsächliche Marktentwicklung und vertieft die Bereiche, in denen sich die Dynamik am deutlichsten zeigt – Verhandlungsmechanismen, Preisbildung, Plattformrollen und Reifegrade.
Methodisch kombiniert die Erhebung 13 leitfadengestützte Experteninterviews mit 18 standardisierten Online-Fragebögen. Die Interviewpartner verteilen sich über die Breite des Marktes: rund 30 Prozent regionale Netzbetreiber, rund 38 Prozent nationale oder überregionale Netzbetreiber, rund 23 Prozent Wholesale-Nachfrageseite sowie ein Branchenverband. Die Studienpartner wurden bewusst nicht in die Experteninterviews einbezogen, um die Unabhängigkeit der Ergebnisse zu wahren.
Auch der Herausgeberkreis ist gewachsen. Zu conology, Digpro und m3 management consulting sind mit ETC One und Plusnet zwei weitere Unternehmen hinzugekommen, die unterschiedliche Ebenen der Open-Access-Wertschöpfung abdecken. Konzeption, Durchführung und Auswertung liegen weiterhin bei Böcker Ziemen.
Fazit
Der deutsche Open-Access-Markt steht nicht still, und er hat auch kein Erkenntnisproblem. Die strategische Relevanz offener Netzinfrastrukturen ist in der Branche weitgehend unstrittig, der Wachstumspfad bis 2030 wird breit getragen. Was fehlt, ist die Übersetzung dieses Konsenses in wiederholbare Praxis.
Die Studie 2026 beschreibt einen Markt, der sich schneller konsolidiert als standardisiert. Das ist die unbequemere Variante der guten Nachricht: Die Richtung stimmt, aber die Zeitfenster für strategische Entscheidungen sind enger, als der moderate Veränderungsbefund vermuten lässt.
Über die Studie
Die Open Access Studie 2026 basiert auf 13 leitfadengestützten Experteninterviews und 18 standardisierten Online-Fragebögen, erhoben von April bis Mai 2026. Konzeption, Durchführung und Auswertung: Böcker Ziemen GmbH (Prof. Dr. Jens Böcker, Sebastian Burek, Christoph Gies). Herausgegeben von conology, Digpro Deutschland, ETC One, m3 management consulting und Plusnet.
Die vollständige Studie mit allen 23 Abbildungen, dem Reifegradmodell, der Plattformübersicht und den Handlungsempfehlungen für Netzbetreiber, Diensteanbieter, Plattformanbieter und Regulierer steht auf openaccess-studie.de zum Download bereit. Der Zugang erfolgt über ein kurzes Formular. Wer sich einträgt, erhält die Studie als PDF und wird über die kommenden Auswertungen sowie die Erhebung 2027 informiert.